





Tendencias del mercado de silos para cenizas volantes: automatización, monitoreo y demanda de almacenamiento
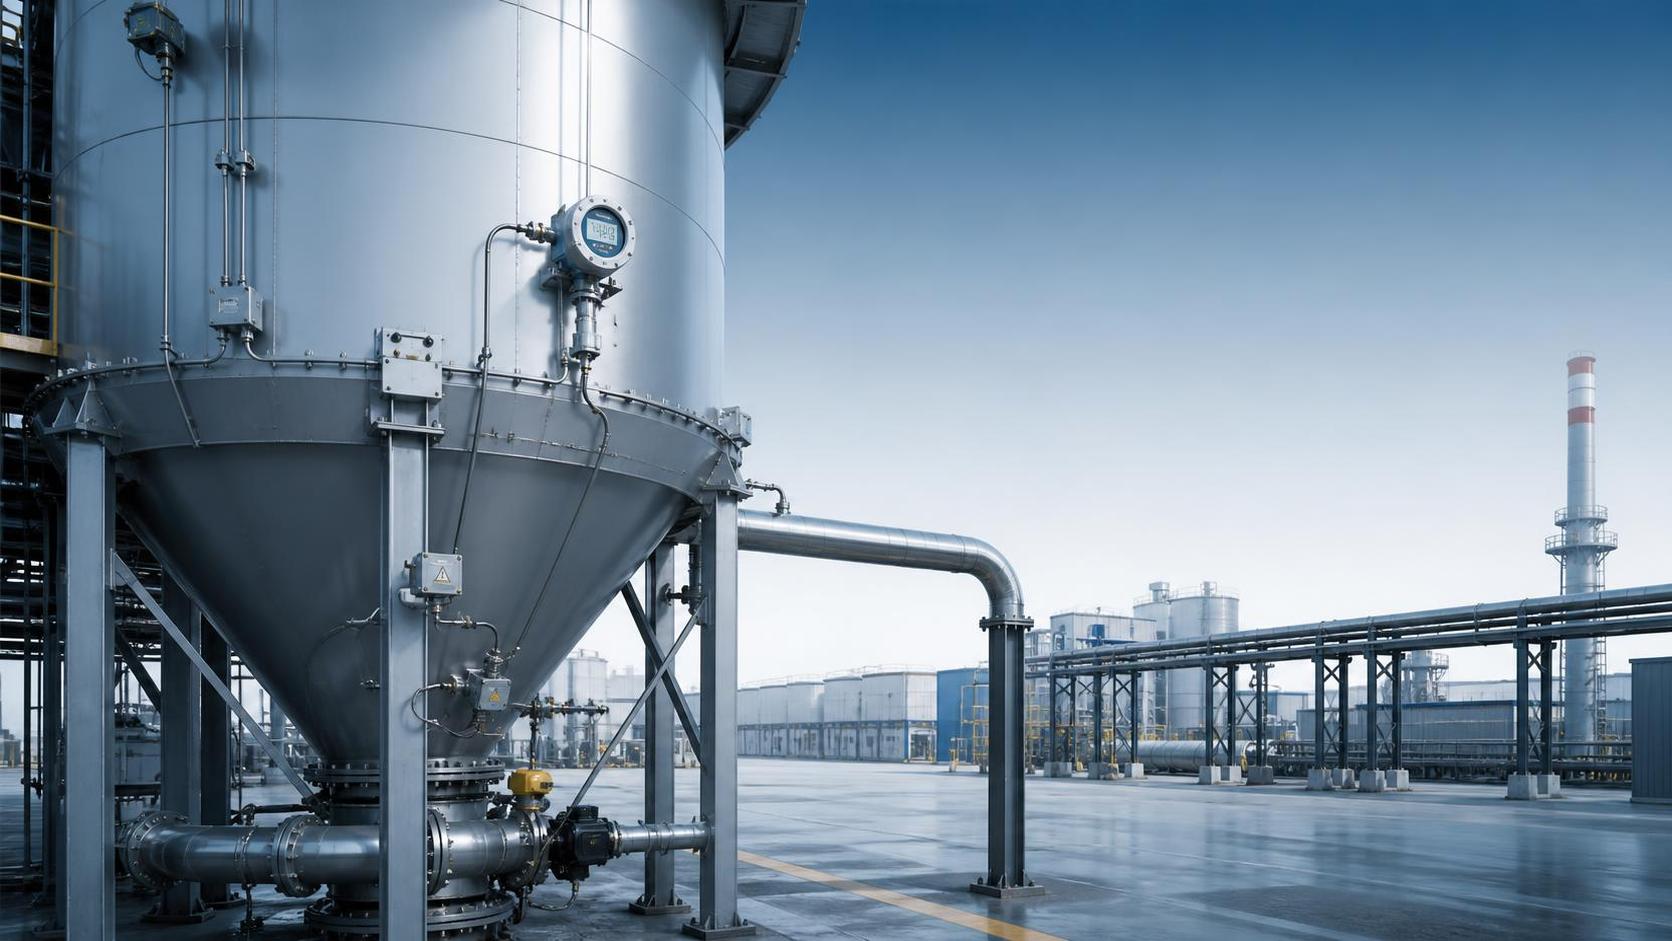
A medida que evolucionan las necesidades de almacenamiento industrial, el mercado de los silos para cenizas volantes está siendo transformado por la automatización, la monitorización en tiempo real y la creciente demanda de los sectores de la generación eléctrica, la construcción y el procesamiento de materiales. Para distribuidores, agentes y socios de canal, comprender estas tendencias es esencial para identificar soluciones fiables, satisfacer las expectativas de los clientes y ampliar las oportunidades de mercado en un entorno global competitivo.
Lo importante ahora no es simplemente si existe demanda de silos para cenizas volantes. En muchas regiones, sí existe. La cuestión más importante es cómo está cambiando esa demanda, qué empiezan a esperar los usuarios finales de los sistemas de almacenamiento y qué proveedores están preparados para respaldar proyectos que van más allá de la fabricación básica de estructuras de acero.
Para los socios de canal, esta ya no es una categoría sencilla de reventa de equipos. Los proyectos de almacenamiento son cada vez más técnicos, más sensibles al cumplimiento normativo y más integrados con las operaciones de la planta. Un silo puede seguir pareciendo un activo estático desde el exterior, pero en términos comerciales se evalúa cada vez más como parte de un sistema de manipulación de materiales, una estrategia de control del polvo, un marco de mantenimiento digital y una decisión relacionada con la disponibilidad operativa de la planta.
Por qué el almacenamiento de cenizas volantes se está convirtiendo en una categoría más estratégica
Las cenizas volantes siguen estando estrechamente vinculadas a la generación de energía mediante carbón, la mezcla de cemento, la producción de hormigón y la manipulación general de materiales minerales. En algunos mercados, la transición energética a largo plazo ha creado la suposición simplista de que las infraestructuras relacionadas con las cenizas volantes inevitablemente disminuirán. Esta visión es demasiado limitada para los distribuidores que intentan identificar oportunidades de mercado realistas.
En la práctica, la demanda está influida por varios factores que se superponen:
- la continuidad de las operaciones o la ampliación de la vida útil de las instalaciones termoeléctricas existentes en muchos mercados en desarrollo;
- el uso estable de cenizas volantes en el cemento y los materiales de construcción allí donde las cadenas de suministro siguen consolidadas;
- la creciente atención a la eficiencia del almacenamiento de sólidos a granel, la gestión del polvo y el cumplimiento medioambiental;
- la demanda de modernización por parte de plantas que buscan sustituir silos antiguos por sistemas más seguros y fáciles de monitorizar.
Esto significa que el mercado está pasando de un volumen basado exclusivamente en nuevas construcciones a una estructura más diversificada que incluye sustitución, modernización, personalización e integración. Este cambio tiende a favorecer a los socios de canal que comprenden las variables del proyecto, no solo el precio unitario.
La automatización está pasando de ser una “opción premium” a una expectativa de compra
Uno de los cambios más claros del mercado es el auge de la automatización a nivel de silo. Los usuarios finales ya no se centran únicamente en la capacidad de la carcasa, la velocidad de descarga y la resistencia estructural. Cada vez buscan más una solución de almacenamiento que reduzca la intervención manual y la incertidumbre operativa.
La automatización en las aplicaciones de silos para cenizas volantes suele incluir:
- detección automática del nivel e indicación del inventario;
- monitorización de la presión y sistemas de alarma;
- controles integrados de captación de polvo;
- sistemas de asistencia a la descarga para materiales de difícil flujo;
- conectividad con PLC o con el sistema de control de la planta;
- notificación remota de fallos en válvulas, sopladores y equipos de alimentación.
Para los distribuidores, la implicación comercial es significativa. Los clientes comparan cada vez más a los proveedores por la inteligencia del sistema, no solo por el coste del depósito. Un silo de bajo precio sin instrumentación práctica todavía puede imponerse en proyectos muy sensibles al precio, pero suele ser menos competitivo cuando las plantas están sometidas a presión para mejorar la eficiencia laboral, la trazabilidad y la planificación del mantenimiento.
Esto también cambia la conversación comercial. Los compradores pueden formular menos preguntas sobre el tonelaje por sí solo y más sobre si el silo puede permitir una operación sin supervisión, reducir el riesgo de sobrellenado o proporcionar una visibilidad fiable de las existencias. Los socios de canal que no puedan responder a este nivel de sistema pueden perder proyectos incluso cuando sus precios sean aceptables.
La monitorización en tiempo real está impulsada por el riesgo, no por la moda
La monitorización se ha convertido en uno de los diferenciadores más importantes del almacenamiento industrial. No se debe a que los clientes quieran “equipos inteligentes” como etiqueta de tendencia, sino a que la manipulación de cenizas volantes implica riesgos prácticos que resultan costosos cuando se detectan demasiado tarde.
Entre los problemas operativos habituales se incluyen:
- formación de puentes de material o un flujo de descarga deficiente;
- entrada de humedad que afecta a la fluidez;
- eventos de sobrepresión relacionados con el transporte neumático;
- fugas de polvo y problemas de carga de los filtros;
- estimaciones imprecisas del inventario que provocan interrupciones del proceso;
- tensiones estructurales o corrosión que se desarrollan sin ser detectadas en instalaciones antiguas.
La monitorización en tiempo real ayuda a los operadores a identificar estos problemas antes, pero también cambia la forma en que se especifican los proyectos. Cada vez más compradores esperan que los sensores de nivel, los indicadores de presión, la observación de la temperatura y la visibilidad remota de los datos formen parte de la conversación sobre la solución desde el principio.
Para los socios de canal, esto crea dos oportunidades diferenciadas. La primera se encuentra en las nuevas instalaciones, donde la monitorización puede incluirse como una especificación de valor añadido. La segunda está en las actualizaciones de la base instalada, especialmente cuando los silos antiguos siguen siendo estructuralmente utilizables, pero carecen de visibilidad y control. La demanda de modernización suele subestimarse porque muchos usuarios industriales prefieren una modernización gradual en lugar de una sustitución completa.
El mercado está cada vez más segmentado por los requisitos de calidad de cada aplicación
No todos los proyectos de almacenamiento de cenizas volantes deben abordarse de la misma manera. Los distribuidores que tratan esta categoría como un mercado de productos uniforme suelen enfrentarse a presión sobre los márgenes o a disputas posteriores a la instalación.
La verdadera diferencia depende cada vez más de la aplicación:
- Las plantas de generación eléctrica suelen priorizar el control del polvo, la compatibilidad con el transporte neumático y la fiabilidad continua.
- Los productores de cemento y mortero seco pueden centrarse más en la uniformidad de la mezcla, la eficiencia de la descarga y la integración del proceso.
- Los procesadores de materiales de construcción pueden ser muy sensibles al coste, pero aun así requieren condiciones estables del material y un mantenimiento sencillo.
- Los operadores de terminales de graneles o de múltiples materiales pueden necesitar diseños flexibles que manipulen más de un material en polvo bajo condiciones operativas cambiantes.
Esta segmentación afecta a algo más que la ingeniería. Determina la complejidad de las especificaciones, los requisitos posventa, los plazos de entrega aceptables y el nivel de documentación técnica necesario para cerrar una operación.
Algunos distribuidores han empezado a ampliar su conversación con los clientes estableciendo comparaciones con categorías de almacenamiento adyacentes. Por ejemplo, los compradores que operan en los segmentos agrícola e industrial pueden estar ya familiarizados con soluciones de almacenamiento controlado, como los silos de grano aislados y protegidos contra la humedad. Aunque el grano y las cenizas volantes son materiales completamente diferentes, con requisitos distintos de manipulación y seguridad, la lógica general de compra es similar: los activos de almacenamiento se juzgan cada vez más por su rendimiento de protección medioambiental, su capacidad de monitorización y su fiabilidad durante todo el ciclo de vida, y no solo por el volumen de metal.
El cumplimiento medioambiental está transformando discretamente los estándares de especificación
En muchos mercados, la presión medioambiental no se expresa mediante una única norma mundial, sino a través de una combinación de requisitos locales de emisiones, prácticas de inspección de las plantas, expectativas de gestión del polvo y controles de seguridad laboral. Esto es importante porque cambia lo que los clientes consideran “aceptable” en la adquisición de silos.
Los aspectos que antes se trataban como secundarios están pasando ahora a formar parte de las conversaciones principales del proyecto:
- eficiencia de la captación de polvo;
- rendimiento del sellado en los puntos de llenado y descarga;
- disposiciones de acceso para inspección y mantenimiento;
- protección contra la entrada de humedad;
- diseño seguro del alivio de presión e instrumentación;
- calidad de la documentación para la aprobación del proyecto y la aceptación en obra.
Los distribuidores deben actuar con cautela en este aspecto. Es fácil prometer en exceso asistencia para el cumplimiento sin comprender qué normas se aplican realmente en el mercado objetivo. Los códigos de diseño estructural, los requisitos de soldadura, las clasificaciones eléctricas y las obligaciones de seguridad en obra varían según el país y el tipo de proyecto. Cuando se soliciten normas específicas, deberán confirmarse con la documentación del proyecto en lugar de darse por supuestas. Si un requisito no está claro, la respuesta comercial correcta es marcarlo como 【pendiente de verificación】 y comprobarlo antes de finalizar la cotización.
La demanda de capacidad está aumentando, pero no siempre de la forma que esperan los proveedores
En algunas regiones existe una demanda visible de instalaciones de silos para cenizas volantes de mayor capacidad, especialmente cuando el almacenamiento centralizado puede reducir la frecuencia del transporte o respaldar operaciones de dosificación y mezcla de mayor escala. Sin embargo, los socios de canal no deben asumir que “más grande” significa automáticamente “mejor” desde la perspectiva del cliente.
Muchos usuarios finales están equilibrando varias compensaciones:
- limitaciones de espacio en la planta;
- costes de cimentación y obra civil;
- distancia del transporte neumático e implicaciones para la presión del sistema;
- tasa de rotación del material y preocupaciones relativas al tiempo de permanencia;
- acceso para mantenimiento y planificación de paradas.
En otras palabras, la demanda de almacenamiento está creciendo, pero la optimización de los proyectos se está volviendo más matizada. Algunos clientes quieren silos monolíticos de mayor tamaño. Otros prefieren varios silos más pequeños para separar calidades, mejorar la flexibilidad de programación o reducir la concentración del riesgo. Un distribuidor que solo promocione la escala de capacidad puede perder oportunidades en las que la modularidad y la resiliencia operativa sean más importantes.
Lo que los compradores empiezan a preguntar a los distribuidores antes de preguntar por el precio
Las consultas en este mercado suelen ser menos directas de lo que parecen. Un cliente puede comenzar solicitando una capacidad determinada, pero la decisión real dependerá de si el sistema propuesto se adapta a la lógica operativa de la planta.
Entre las preguntas que influyen cada vez más en las decisiones de compra se incluyen:
- ¿Puede el silo conectarse sin problemas a las líneas existentes de transporte neumático?
- ¿Cómo funcionará el sistema bajo las condiciones locales de humedad y temperatura?
- ¿Qué medidas antibloqueo o de asistencia al flujo están disponibles?
- ¿Qué datos de monitorización pueden visualizarse de forma remota?
- ¿Qué dificultad tendrán la instalación y la puesta en servicio en la obra?
- ¿Qué repuestos o asistencia de mantenimiento serán necesarios durante los dos primeros años?
Para agentes y distribuidores, esto significa que la capacidad técnica de preventa se ha convertido en un activo comercial. La capacidad de evaluar correctamente las aplicaciones puede proteger el margen, reducir el riesgo de incompatibilidades y mejorar las tasas de conversión. También fortalece el valor de la cuenta a largo plazo, porque los clientes de este segmento suelen volver para ampliaciones de líneas, piezas de repuesto o proyectos de almacenamiento relacionados una vez que se ha establecido la confianza.
La evaluación de proveedores está pasando de la capacidad de fabricación a la fiabilidad de la entrega
Muchos compradores todavía se preocupan por si un fabricante puede producir estructuras de silos de acero a gran escala, pero esto ya no es suficiente por sí solo. Los socios de canal están sometidos a presión para evaluar a los proveedores de forma más integral.
Entre los principales puntos de evaluación se incluyen ahora:
- asistencia de ingeniería durante la especificación y la confirmación de los planos;
- capacidad para integrar accesorios, elementos de control y componentes de monitorización;
- experiencia en diferentes sectores con distintas características de manipulación de polvos;
- uniformidad de la calidad en la fabricación, la protección contra la corrosión y las interfaces de montaje;
- disciplina de gestión de proyectos para el embalaje de exportación, la documentación y los plazos de entrega;
- capacidad de respuesta durante la asistencia a la instalación y la resolución de problemas posventa.
Aquí es donde importa el perfil del fabricante. Las empresas con una experiencia más amplia en proyectos de silos de acero para los sectores del grano, los materiales de construcción, la generación eléctrica y los productos químicos suelen contar con una ventaja práctica, ya que están acostumbradas a adaptar los diseños a los distintos comportamientos de los materiales a granel y a las condiciones de las instalaciones. Esta experiencia intersectorial puede ser comercialmente útil para los socios de canal que gestionan carteras de proyectos diversificadas en lugar de una demanda de un solo sector.
El mercado de modernización puede ser más atractivo que algunos segmentos de nuevas construcciones
La nueva construcción industrial recibe la mayor atención, pero el negocio de modernización puede ser más accesible y, en ocasiones, más rentable para los distribuidores. Muchos silos antiguos para cenizas volantes siguen en servicio a pesar de contar con una monitorización incompleta, sistemas de descarga envejecidos o un rendimiento deficiente del sellado. Los operadores no siempre necesitan una sustitución completa; pueden necesitar actualizaciones específicas que resuelvan determinados cuellos de botella operativos.
Entre las oportunidades habituales de modernización se incluyen:
- añadir monitorización de nivel y presión;
- modernizar las disposiciones de filtrado y venteo;
- mejorar la protección contra la humedad y los detalles de sellado;
- sustituir los componentes de descarga desgastados;
- reforzar las características de seguridad de acceso y mantenimiento.
Los proyectos de modernización también se ajustan a la forma en que muchos clientes asignan el capital. En lugar de esperar a disponer de un gran presupuesto para una nueva instalación, pueden aprobar inversiones incrementales vinculadas a la seguridad, el mantenimiento o la eficiencia del proceso. Para los socios de canal, esto suele acortar los ciclos de venta y abrir la puerta a futuros proyectos de sustitución.
En sectores de almacenamiento adyacentes, puede observarse una lógica de actualización similar cuando los clientes pasan de recipientes convencionales a soluciones de almacenamiento más controladas, como los silos de grano aislados y protegidos contra la humedad. La lección para el mercado de los silos para cenizas volantes es clara: una vez que los usuarios reconocen el coste operativo de un rendimiento de almacenamiento inadecuado, se muestran más receptivos a actualizaciones de mayor valor.
Riesgos que los distribuidores no deben ignorar
Las perspectivas del mercado no son uniformemente positivas, y los socios de canal deben evitar tratar cada consulta como una demanda estratégica. Hay varios riesgos que merecen atención.
Exposición a la transición energética. En algunos países, la reducción de la generación eléctrica a carbón puede disminuir la producción de cenizas volantes a largo plazo. Allí, la demanda puede desplazarse hacia el mantenimiento y la sustitución en lugar de una expansión importante.
Complejidad del proyecto oculta en cotizaciones sencillas. En ocasiones, los clientes solicitan el precio del silo sin haber definido los requisitos del proceso. Cotizar demasiado pronto puede dar lugar a proyectos con un alcance insuficiente, disputas por órdenes de cambio o erosión del margen.
Incertidumbre sobre el cumplimiento local. Los equipos importados pueden enfrentarse a problemas de certificación, integración eléctrica o aprobación de la instalación dependiendo de la jurisdicción. Estos aspectos deben verificarse antes de asumir compromisos.
Deficiencias posventa. La monitorización y la automatización aportan valor, pero también elevan las expectativas de asistencia para la resolución de problemas. Un distribuidor que venda sistemas “inteligentes” sin estar preparado para prestar servicio puede dañar rápidamente su reputación.
Variables de transporte y ejecución en obra. Las grandes estructuras de acero siguen siendo vulnerables a la volatilidad de los costes de transporte, los daños en el embalaje y los retrasos en la instalación, especialmente en proyectos orientados a la exportación.
Dónde es probable que surjan las mayores oportunidades para los canales
Durante los próximos años, es probable que las oportunidades más prometedoras aparezcan allí donde coincidan tres condiciones: uso activo de cenizas volantes o materiales en polvo similares, aumento de los requisitos medioambientales y operativos, y una base de clientes dispuesta a pagar por un almacenamiento con menor riesgo operativo.
Esto no siempre significa los mercados más grandes en términos de volumen absoluto. A veces, la mejor oportunidad se encuentra en regiones industriales de tamaño medio donde las plantas se están modernizando, no necesariamente expandiendo de forma drástica. En estos entornos, los distribuidores pueden competir mediante el conocimiento de las aplicaciones, la planificación de modernizaciones, las soluciones de monitorización integradas y la coordinación de proveedores.
El posicionamiento más sólido para los socios de canal probablemente provendrá de un enfoque basado en una cartera:
- ofertas básicas de silos para proyectos sensibles al precio;
- sistemas monitorizados integrados para usuarios industriales centrados en la disponibilidad y el control;
- paquetes de modernización para flotas de silos existentes;
- documentación y asistencia técnica suficientemente sólidas para reducir la incertidumbre en las adquisiciones.
El mercado de los silos para cenizas volantes no se está volviendo más sencillo. Se está volviendo más selectivo. Los usuarios finales conceden más importancia a la automatización, la monitorización, el rendimiento medioambiental y la fiabilidad práctica en condiciones operativas reales. Para distribuidores y agentes, esto solo es una buena noticia si ajustan sus criterios de evaluación en consecuencia. La oportunidad ya no consiste únicamente en suministrar volumen de almacenamiento. Consiste en participar en una parte más técnica, más responsable y, en última instancia, más defendible del mercado industrial de manipulación de materiales.
Publicaciones relacionadas
- ▶ Cómo gestiona un silo de sólidos a granel el llenado neumático y la descarga por gravedad
- ▶ ¿Qué es un silo para graneles secos y cuándo lo necesita una fábrica?
- ▶ ¿Pueden integrarse los silos de almacenamiento de materiales a granel secos en los sistemas de dosificación existentes controlados por PLC?
- ▶ ¿Los silos para graneles secos diseñados para cumplir con API 650 satisfacen los requisitos de la Sección VIII de ASME?
- ▶ ¿Es viable el almacenamiento de sólidos a granel en silos de acero inoxidable para pequeños distribuidores agroquímicos?
- ▶ ¿Cómo funcionan los sensores de nivel por vibración en silos de acero inoxidable con recubrimiento en polvo?
Mensaje en línea